2024已过半 紧固件制造行业上半年复盘与展望
2024年行至中场,紧固件制造行业在复杂多变的宏观环境中走过了不平凡的上半年。作为工业基础件,紧固件的走势既映射出制造业的整体冷暖,也折射出结构调整与转型升级的深层脉动。本文将从市场供需、成本波动、外贸格局、技术升级等维度,对上半年行业运行进行系统复盘,并简要展望下半年趋势。
一、供需两端:弱复苏下的结构性分化
上半年,紧固件行业整体呈现“总量平稳、结构分化”的特征。需求端,传统建筑、工程机械等领域受基建投资节奏放缓及房地产持续调整影响,需求释放不及预期;而新能源汽车、光伏、风电、储能等绿色能源与高端装备领域对高强度、耐腐蚀、轻量化紧固件的需求保持两位数增长,成为拉动行业增长的主要引擎。供给端,行业产能依然充裕,但低端同质化竞争激烈,价格战频发;中高端产品产能利用率相对较高,部分企业订单饱满,交付周期延长。这种分化直接体现在企业盈利上:头部及专业化企业毛利率企稳回升,中小低端企业则面临“增收不增利”的困境。
二、原材料成本:震荡中传导不畅
紧固件主要原材料盘条、线材价格上半年整体宽幅震荡,受铁矿石、焦炭价格波动及钢厂减产、复产节奏影响,一季度冲高后二季度有所回落。成本波动对紧固件企业形成较大压力,尤其是以年度框架协议或长协订单为主的企业,成本转嫁滞后,利润空间被压缩。与此部分企业通过优化工艺、提高材料利用率、增加废料回收等方式挖潜降本,并尝试与下游客户建立更为灵活的价格联动机制。但总体看,成本传导机制仍不顺畅,行业整体议价能力偏弱。
三、外贸格局:承压中孕育新机
外贸方面,上半年紧固件出口面临外需疲软、贸易摩擦加剧、海运成本上升等多重挑战。欧美市场需求回暖缓慢,部分客户去库存周期延长,订单增量有限;反倾销、反补贴等贸易救济措施及碳边境调节机制(CBAM)过渡期要求,对出口企业提出更高合规门槛。但积极因素同样显现:对“一带一路”沿线国家、东盟、中东等新兴市场出口保持增长,部分企业通过海外建厂、设立海外仓等方式优化供应链布局,规避贸易壁垒。跨境电商渠道对中小紧固件企业拓展海外市场的作用进一步增强。
四、技术升级与智能制造:步伐加快但投入审慎
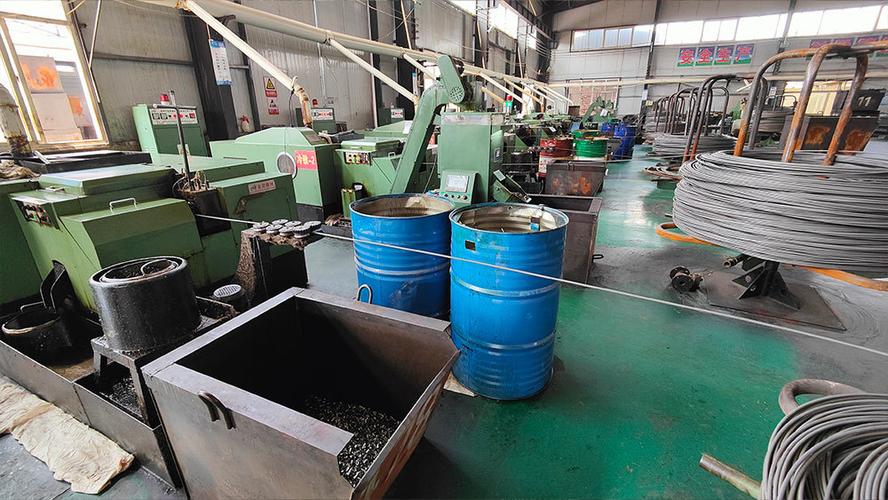
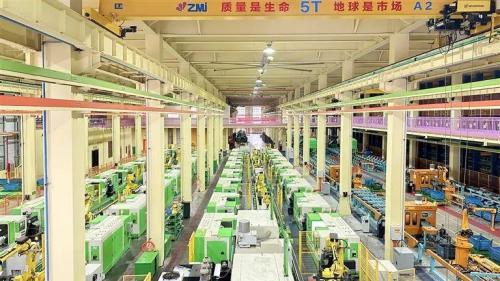
上半年,行业数字化转型和智能制造推进力度加大。头部企业加快布局智能工厂、数字化车间,应用机器视觉检测、自动分拣包装、MES系统等提升效率与质量稳定性;冷镦、热处理、表面处理等关键工序的自动化改造持续深入。研发投入向高强度、耐高温、防松防腐蚀等高性能产品倾斜,以适应新能源和高端装备需求。但受盈利压力和融资环境影响,中小企业技改投入较为谨慎,更倾向于“小步快跑”的渐进式改造。行业共性技术平台和公共服务体系有待进一步完善。
五、政策与环境:约束与引导并存
环保政策继续保持高压态势,表面处理、热处理等环节的环保合规成本上升,推动企业加大环保设施投入或采用绿色工艺。国家推动大规模设备更新和消费品以旧换新、支持专精特新企业发展等政策,为紧固件行业带来装备升级和市场拓展机遇。部分紧固件企业入选专精特新“小巨人”或单项冠军,获得政策支持,示范效应逐步显现。
六、下半年展望:稳中求进,质胜于量
展望下半年,紧固件行业预计延续弱复苏态势,总量增长空间有限,但结构升级主线更加清晰。宽松政策环境的延续有望支撑汽车、家电、能源装备等领域需求;外贸方面,新兴市场仍是增长点,但需警惕贸易保护措施升级风险。成本端,原材料价格仍存波动可能,企业需强化供应链管理。
对紧固件制造企业而言,下半年应重点关注以下方向:一是深耕细分市场,聚焦新能源、高端装备等高增长赛道,提升高附加值产品占比;二是持续推进降本增效和智能制造,增强成本管控和质量一致性能力;三是加快绿色低碳转型,积极应对碳足迹核算与环保合规要求;四是优化外贸布局,拓展多元化市场,提升抗风险能力;五是加强产学研合作与人才培养,突破高性能材料与工艺瓶颈。
2024年上半年,紧固件行业在压力中前行,在分化中升级。下半年,行业竞争将更加聚焦于技术、质量与效率。只有坚定向高端化、智能化、绿色化迈进,紧固件制造企业才能在存量竞争中赢得主动,为全年交出更高质量的答卷。
如若转载,请注明出处:http://www.vlznlr.com/product/25.html
更新时间:2026-11-01 05:02:19